
- אור שושן
- •
- 7 דק’ קריאה
- •
- לפני 3 שעה
נקודות מפתח
- נשיא הבונדסבנק, יואכים נאגל, אמר כי העלאת ריבית בדצמבר היא ״ככל הנראה הכרחית״, אלא אם תחזית האינפלציה בגוש האירו תשתפר באופן משמעותי.
- הריבית על פיקדונות ב-ECB נותרה ברמה של 2.50% לאחר ישיבת אוקטובר, בעוד שבקרב קובעי המדיניות גוברת התמיכה בהעלאה נוספת של 25 נקודות בסיס, לרמה של 2.75%.
- מחירי האנרגיה הגבוהים מעצימים את החששות האינפלציוניים. עם זאת, היעדר ראיות משמעותיות להשפעות אינפלציוניות משניות והחשש מפגיעה בצמיחה הכלכלית מציבים בפני קובעי המדיניות החלטה מוניטרית מורכבת.
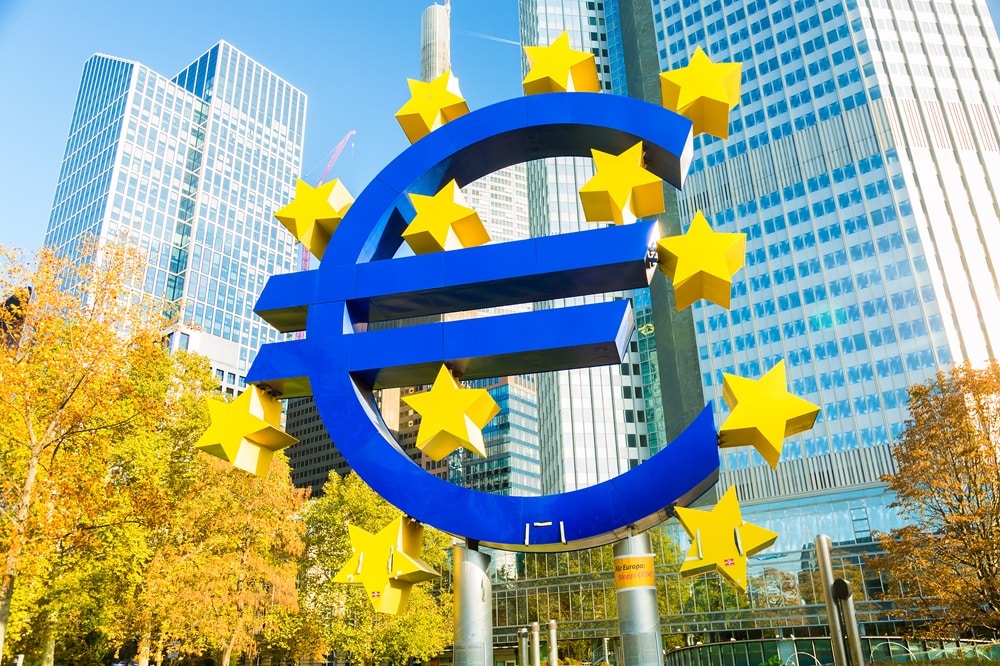
תחזית המדיניות המוניטרית של הבנק המרכזי האירופי (ECB) נעשית מרסנת יותר, על רקע התחדשות הלחצים האינפלציוניים בתחום האנרגיה, המקשה על גוש האירו להתקדם לעבר יציבות מחירים. ב-3 בנובמבר חיזק נשיא הבונדסבנק, יואכים נאגל, את הציפיות להעלאת ריבית נוספת בדצמבר, והצטרף לקבוצה הולכת וגדלה של קובעי מדיניות החוששים כי הלחצים האינפלציוניים מתפתחים מהר מכפי שהוערך קודם לכן. לוויכוח המוניטרי באירופה עשויות להיות השלכות החורגות מעלויות האשראי ביבשת, ובהן השפעה על תשואות האג״ח, שער האירו, הקצאת ההון הגלובלית וחשיפת המטבע של משקיעים בינלאומיים.
נאגל מחזק את התמיכה בהידוק מוניטרי בדצמבר
נאגל אמר כי העלאת ריבית נוספת של ה-ECB בדצמבר היא ככל הנראה הכרחית, אלא אם תחזית האינפלציה תשתפר באופן משמעותי. דבריו נאמרו לאחר החלטת הבנק המרכזי ב-29 באוקטובר להותיר את הריבית על פיקדונות ברמה של 2.50%, בעקבות שתי העלאות ריבית מוקדם יותר השנה. ישיבת המדיניות הבאה מתוכננת ל-17 בדצמבר, ובמהלכה יעמדו לרשות קובעי המדיניות תחזיות כלכליות מעודכנות עד 2029.
נאגל טען כי הלחצים האינפלציוניים החמירו מאז פרסום תחזיות ה-ECB בספטמבר, וכי ההתפתחויות מתקרבות לתרחיש השלילי של הבנק המרכזי. גם נגיד הבנק המרכזי של בולגריה, דימיטר ראדב, הביע חששות דומים והדגיש כי אין לפרש את החלטת אוקטובר להשהות את העלאות הריבית כסיום מחזור ההתאמות המוניטריות. יחד, הדברים מצביעים על כך שהתמיכה בהעלאת ריבית נוספת מתרחבת מעבר לקובעי המדיניות הנחשבים לניציים באופן מסורתי ב-ECB.
האינפלציה בתחום האנרגיה מסבכת את תגובת ה-ECB
החשש המרכזי נובע מההתייקרות המחודשת של עלויות האנרגיה, שמפעילה לחץ נוסף על תחזית האינפלציה בגוש האירו. ה-ECB מעריך כי האינפלציה תעלה על 4% בחודשים הקרובים — יותר מפי שניים מיעד האינפלציה של 2% בטווח הבינוני — לפני שתרד בחדות באביב, עם דעיכת השפעתם של גורמי הבסיס הקשורים למחירי האנרגיה הגבוהים.
עם זאת, להרכב האינפלציה יש חשיבות רבה. נאגל הכיר בכך שמחירי האנרגיה נמצאים במידה רבה מחוץ לשליטתו הישירה של ה-ECB, וכי עד כה קיימות ראיות מוגבלות בלבד להשפעות אינפלציוניות משניות משמעותיות דרך השכר ומחירי השירותים הרחבים. למרות זאת, זעזועים חוזרים במחירי האנרגיה עלולים להשפיע בהמשך על הסכמי שכר, הוצאות תחבורה, עלויות ייצור ומחירי הצרכן. התפתחויות כאלה עלולות להפוך את האינפלציה לממושכת יותר ולחזק את הטיעון בעד הידוק מוניטרי נוסף.
ריבית גבוהה יותר מציבה אתגר בין צמיחה להשקעות
השווקים הפיננסיים מביאים בחשבון יותר ויותר אפשרות להמשך הידוק מוניטרי מצד ה-ECB, אף שהחלטת דצמבר עדיין אינה ודאית. לפי דיווח של Reuters, המשקיעים ציפו לשתיים עד שלוש העלאות ריבית במהלך השנה שלאחר מכן. במקביל, קובעי מדיניות ציינו כי העלאה בדצמבר עשויה להיות מלווה בהמשך בהפוגה, כאשר עלויות אשראי גבוהות יותר ותשואות אג״ח עולות מכבידות על הפעילות הכלכלית.
עבור חברות, משקי בית וממשלות באירופה, ריבית גבוהה יותר עלולה להגדיל את הוצאות המימון ולצמצם את ההשקעות. עבור משקיעים בינלאומיים, שינויים בתשואות האג״ח באירופה עשויים להשפיע על הקצאת ההון בין נכסים הנקובים באירו, ניירות ערך אמריקאיים ושווקים מתעוררים. גם המשקיעים המוסדיים בישראל עשויים להיות מושפעים מהתפתחויות אלה, דרך שינויים בשער החליפין אירו-שקל ובפערי התשואות הבינלאומיים.
המשך המגמה יהיה תלוי בשאלה אם האינפלציה בתחום האנרגיה תחלחל ללחצי מחירים מקומיים רחבים יותר, ובאופן שבו נתוני המאקרו הבאים ישפיעו על התחזיות המעודכנות של ה-ECB. החרפה נוספת במחירי האנרגיה עשויה לחזק את התמיכה בהעלאת ריבית, בעוד שהאטה בצמיחה, התמתנות האינפלציה או שיפור בתנאי ההיצע עשויים להצדיק גישה זהירה יותר. גם הלחצים הפיסקליים ואי-הוודאות הגיאופוליטית מוסיפים מורכבות לתמונה. אף שהעלאת ריבית בדצמבר הופכת לציפייה בולטת יותר בשווקים, ה-ECB נדרש לאזן בין שמירה על יציבות המחירים לבין הסיכון לפגיעה מיותרת בפעילות הכלכלית. מידת ההתמשכות של האינפלציה, ולא זעזוע האנרגיה לבדו, תהיה הגורם שיקבע בסופו של דבר את כיוון המדיניות המוניטרית לקראת 2027.
להשוואה, בדיקה וניתוח בין בתי ההשקעות
השאירו פרטים ומומחה מטעמינו יחזור אליכם בהקדם
* אין במאמר זה, בחלקו או במלואו, כל הבטחה להשגת תשואות מהשקעות ואין האמור בו מהווה ייעוץ מקצועי לבצע השקעות בתחום כזה או אחר.

- רוני מור
- •
- 7 דק’ קריאה
- •
- לפני 2 שבועות
SKN | גל המכירות באג״ח ממשלתיות בגוש האירו מעורר מחדש חשש ל״מעגל קסמים שלילי״ במערכת הבנקאית
עלויות גיוס החוב של ממשלות גוש האירו זינקו, והעלו מחדש זיכרונות ממשבר החוב הריבוני שזעזע את הגוש לפני כ-15 שנה.
- לפני 2 שבועות
- •
- 7 דק’ קריאה
עלויות גיוס החוב של ממשלות גוש האירו זינקו, והעלו מחדש זיכרונות ממשבר החוב הריבוני שזעזע את הגוש לפני כ-15 שנה.

- שגיא חבסוב
- •
- 6 דק’ קריאה
- •
- לפני 2 שבועות
SKN | הפדרל ריזרב צפוי להותיר את הריבית ללא שינוי באוקטובר לפני העלאה נוספת בדצמבר
הפדרל ריזרב צפוי, לפי ההערכות הרווחות, להותיר את הריבית ללא שינוי בישיבתו באוקטובר, לפני שיבצע העלאה נוספת בדצמבר, כך עולה
- לפני 2 שבועות
- •
- 6 דק’ קריאה
הפדרל ריזרב צפוי, לפי ההערכות הרווחות, להותיר את הריבית ללא שינוי בישיבתו באוקטובר, לפני שיבצע העלאה נוספת בדצמבר, כך עולה
- רוני מור
- •
- 6 דק’ קריאה
- •
- לפני 2 שבועות
SKN | מחיר הזהב נסוג מעט כשהמשקיעים מעריכים מחדש את תחזית הריבית של הפדרל ריזרב
מחיר הזהב נסוג מעט ביום שלישי, כאשר המשקיעים בחנו מחדש את תחזית המדיניות המוניטרית בארצות הברית לקראת החלטת הריבית של
- לפני 2 שבועות
- •
- 6 דק’ קריאה
מחיר הזהב נסוג מעט ביום שלישי, כאשר המשקיעים בחנו מחדש את תחזית המדיניות המוניטרית בארצות הברית לקראת החלטת הריבית של
- עומר בר
- •
- 6 דק’ קריאה
- •
- לפני 2 שבועות
SKN | תשואות אג״ח ממשלת ארה״ב נסוגות — המשקיעים בוחנים את סיכוני שוק הדיור ולחצי האינפלציה
תשואות אג״ח ממשלת ארה״ב ירדו במתינות, בעוד המשקיעים בחנו מחדש את התחזית לצמיחה הכלכלית, לאינפלציה ולריבית לקראת פרסום נתוני
- לפני 2 שבועות
- •
- 6 דק’ קריאה
תשואות אג״ח ממשלת ארה״ב ירדו במתינות, בעוד המשקיעים בחנו מחדש את התחזית לצמיחה הכלכלית, לאינפלציה ולריבית לקראת פרסום נתוני