
- אור שושן
- •
- 7 דק’ קריאה
- •
- לפני 1 ימים
נקודות מפתח
- ההכנסות הגיעו ל-19.9 מיליארד דולר ברבעון הראשון של שנת הכספים 2027, המייצגות צמיחה של 298% בהשוואה לתקופה המקבילה אשתקד.
- הרווח המותאם למניה עלה ב-417% ל-1.81 דולר, בעוד החברה דיווחה על EBITDA מתואם של 2.2 מיליארד דולר.
- סופרמיקרו חזתה הכנסות לשנת הכספים 2027 של בין 72 מיליארד דולר ל-82 מיליארד דולר, אם כי מרווח גולמי צר יחסית וצריכת מזומנים נותרים שיקולים חשובים.
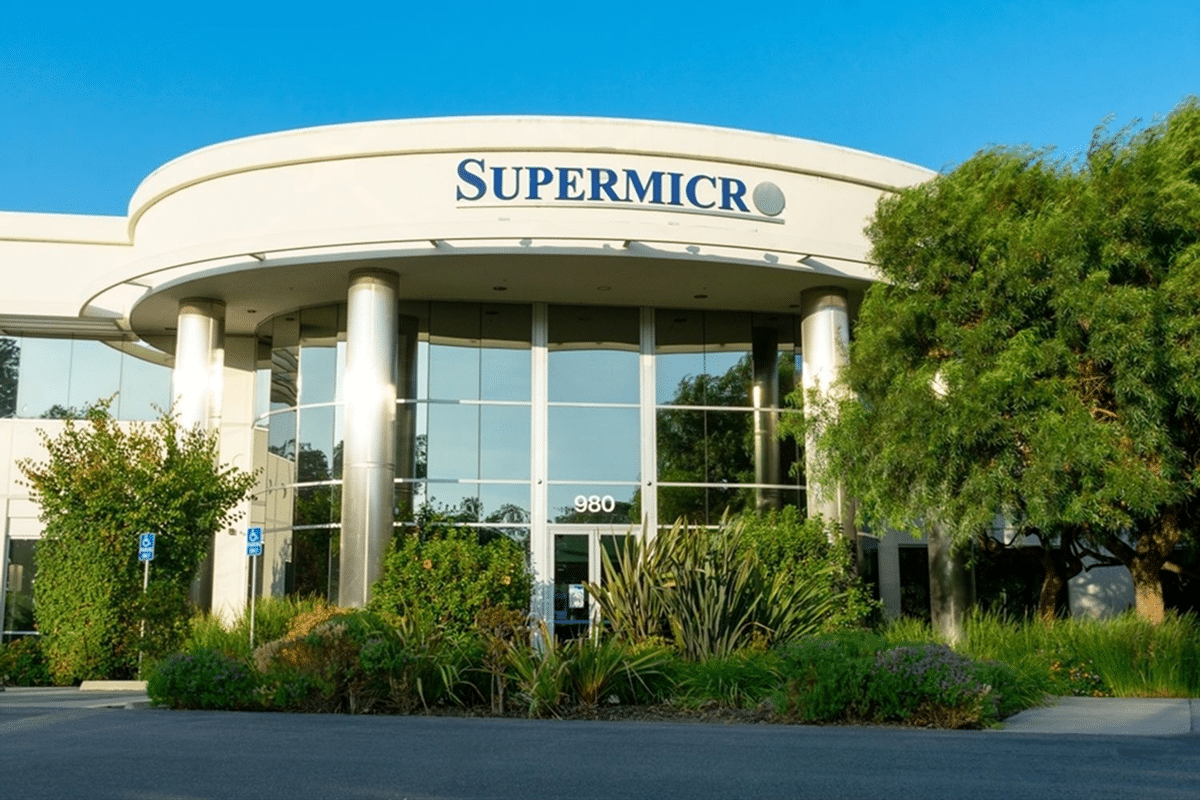
התוצאות הרבעוניות האחרונות של סופרמיקרו (Supermicro) מבליטות את היקף הביקוש לתשתיות התומכות בבינה מלאכותית ובמחשוב עתיר ביצועים. החברה דיווחה על עלייה מהותית בהכנסות וברווחים, המשקפת את התרחבות עסקי מרכזי הנתונים שלה, בעוד חברות טכנולוגיה ממשיכות להשקיע בקיבולת מחשוב, בציוד רשת ובמערכות שרתים מתקדמות. עם זאת, התוצאות מעלות גם שאלות לגבי רווחיות, יעילות תפעולית ודרישות ההון הנלוות לשימור צמיחה זו.
צמיחת ההכנסות משקפת ביקוש מתרחב לתשתיות AI
סופרמיקרו דיווחה על הכנסות ברבעון הראשון של שנת הכספים 2027 בסך 19.9 מיליארד דולר, מעל במידה ניכרת לרמתה של החברה בשנה הקודמת והמייצגות עלייה של 298% לעומת התקופה המקבילה אשתקד. הרווח המותאם למניה הגיע ל-1.81 דולר, בהשוואה לתחזית של 1.62 דולר, וסימן עלייה של 417% מהתקופה המקבילה שנה קודם לכן.
הביצועים משקפים את החשיבות הגוברת של תשתיות מחשוב ייעודיות במחזור ההשקעות הטכנולוגי העולמי. ככל שעסקים מרחיבים את יכולות ה-AI שלהם, עלה הביקוש לשרתים בצפיפות גבוהה, לפלטפורמות מחשוב מואץ ולפתרונות משולבים למרכזי נתונים. מעמדה של סופרמיקרו בשוק זה מאפשר לה לקחת חלק בהתרחבות תשתיתית מרכזית, אם כי קצב הביקוש אינו מתורגם באופן אוטומטי לשיפור פרופורציונלי ברווחיות.
החברה דיווחה בנוסף על EBITDA מתואם של 2.2 מיליארד דולר, המצביע על עלייה משמעותית ברווחים התפעוליים. אף על פי כן, ההבחנה בין התרחבות בהכנסות לבין ייצור מזומנים בר-קיימא נותרה מרכזית בהערכת איכות הצמיחה שלה.
תחזית שנת הכספים 2027 מאותתת על המשך התרחבות
ההנהלה צפתה הכנסות לשנת הכספים 2027 כולה של בין 72 מיליארד דולר ל-82 מיליארד דולר, מעל להערכות של 69.17 מיליארד דולר שצוינו בעיקרי הדוחות. לרבעון השני חזתה סופרמיקרו הכנסות של בין 19.5 מיליארד דולר ל-21.5 מיליארד דולר, לצד רווח למניה לפי כללי GAAP של 1.59 דולר עד 1.83 דולר, ורווח מותאם למניה של 1.66 דולר עד 1.90 דולר.
התחזית מרמזת כי ההנהלה צופה שהביקוש לפתרונות מרכזי הנתונים שלה יישאר חזק. האסטרטגיה של החברה מתרחבת באופן גובר מעבר למוצרי שרתים בודדים לעבר פתרונות משולבים של מרכזי נתונים ל-AI ו-IT, כולל היצע ה-Data Center Building Block Solutions (DCBBS) שלה. גישה זו עשויה לחזק את תפקידה בפרויקטי תשתית גדולים יותר באמצעות שילוב יכולות חומרה, תוכנה, רשת ופריסה.
עם זאת, התחזית יוצרת גם יעד ביצוע תובעני. שמירה על צמיחה בהכנסות בסדר גודל כזה תהיה תלויה בתוכניות ההשקעה של הלקוחות, בקיבולת הייצור, בזמינות רכיבים וביכולתה של החברה לספק מערכות מורכבות יותר ויותר על פי לוח הזמנים.
הרווחיות ותזרים המזומנים נותרים שיקולי מפתח
למרות ביצועי הרווח החזקים, סופרמיקרו דיווחה על מרווח גולמי לפי GAAP של 12.7% ומרווח גולמי Non-GAAP של 12.8%. נתונים אלה מצביעים על כך שצמיחת ההכנסות מתרחשת לצד מרווחים צרים יחסית, מה שהופך את ניהול העלויות והיעילות התפעולית לחשובים במיוחד.
החברה רשמה בנוסף 434 מיליון דולר ששימשו לפעילות שוטפת במהלך הרבעון, בעוד שהמזומנים ושווי המזומנים עמדו על 6.9 מיליארד דולר. הפער בין הרווחים המדווחים לבין תזרים המזומנים מפעילות שוטפת ראוי לתשומת לב, משום שהוא יכול לשקף דרישות הון חוזר, לרבות צבירת מלאי, חובות לקוחות ועיתוי תשלומים לספקים. עיקרי הדוחות הזמינים אינם מספקים פירוט מספק כדי לייחס את צריכת המזומנים לגורם יחיד.
עבור חברה הפועלת בשוק חומרה המתרחב במהירות, היכולת להמיר רווחים חשבונאיים למזומנים מפעילות היא מדד חשוב לחוסן פיננסי. ביקוש חזק יכול לתמוך במכירות גבוהות יותר, אך דרישות המלאי, הייצור והאספקה הנלוות עלולות להגדיל גם את צורכי המימון.
במבט קדימה, המשקיעים יעקבו האם סופרמיקרו תוכל לעמוד בתחזית ההכנסות השנתית המלאה שלה תוך שיפור המרווחים וחיזוק המרת המזומנים. חשיפתה לתשתיות AI מציעה פוטנציאל צמיחה ניכר, אך תחרות, עלויות רכיבים, ריכוזיות לקוחות וסיכוני ביצוע עלולים להשפיע על התוצאות העתידיות. תקופות הדיווח הבאות יסייעו לקבוע האם התרחבות ההכנסות יוצאת הדופן של החברה תוכל להתפתח לרווחיות חזקה באופן עקבי ולתזרים מזומנים חופשי בר-קיימא.
להשוואה, בדיקה וניתוח בין בתי ההשקעות
השאירו פרטים ומומחה מטעמינו יחזור אליכם בהקדם
* אין במאמר זה, בחלקו או במלואו, כל הבטחה להשגת תשואות מהשקעות ואין האמור בו מהווה ייעוץ מקצועי לבצע השקעות בתחום כזה או אחר.

- שגיא חבסוב
- •
- 7 דק’ קריאה
- •
- לפני 3 שעה
SKN | דוחות AMC Entertainment לרבעון השלישי של 2026: ההכנסות הגיעו לשיא של 1.71 מיליארד דולר כאשר ה-EBITDA המתואם זינק ב-184%
חברת AMC Entertainment דיווחה על הביצועים הפיננסיים הרבעוניים החזקים ביותר ב-106 שנות ההיסטוריה שלה, כאשר הכנסות הרבעון השלישי של 2026
- לפני 3 שעה
- •
- 7 דק’ קריאה
חברת AMC Entertainment דיווחה על הביצועים הפיננסיים הרבעוניים החזקים ביותר ב-106 שנות ההיסטוריה שלה, כאשר הכנסות הרבעון השלישי של 2026

- אור שושן
- •
- 8 דק’ קריאה
- •
- לפני 3 שעה
SKN | דוחות קוואלקום לרבעון הרביעי של 2026: חולשה בתחום המכשירים מכבידה על ההכנסות, בעוד רכב ומרכזי נתונים ל-AI מניעים תפנית אסטרטגית
תוצאות הרבעון הרביעי של שנת 2026 של קוואלקום (Qualcomm) ממחישות את המעבר האסטרטגי שמתרחש אצל אחת הספקיות הגדולות בענף המוליכים
- לפני 3 שעה
- •
- 8 דק’ קריאה
תוצאות הרבעון הרביעי של שנת 2026 של קוואלקום (Qualcomm) ממחישות את המעבר האסטרטגי שמתרחש אצל אחת הספקיות הגדולות בענף המוליכים

- ליאור מור
- •
- 8 דק’ קריאה
- •
- לפני 3 שעה
SKN | דוחות דאטאדוג לרבעון השלישי של 2026: ההכנסות מטפסות ב-35% כאשר ניטור מבוסס AI מחזק את תחזית הצמיחה
דאטאדוג (Datadog, נאסד"ק: DDOG) הציגה ביצועים חזקים ברבעון השלישי, כאשר ההכנסות והרווח המותאם עלו על התחזיות שצוינו בדוח הרווחים שסופק.
- לפני 3 שעה
- •
- 8 דק’ קריאה
דאטאדוג (Datadog, נאסד"ק: DDOG) הציגה ביצועים חזקים ברבעון השלישי, כאשר ההכנסות והרווח המותאם עלו על התחזיות שצוינו בדוח הרווחים שסופק.

- אריק ארקדי סלוצקי
- •
- 8 דק’ קריאה
- •
- לפני 3 שעה
SKN | דוחות אובר לרבעון השלישי של 2026: ההכנסות עולות ב-10% בעוד תחבורה אוטונומית הופכת לעדיפות אסטרטגית
אובר טכנולוג'יס (Uber Technologies) הציגה ביצועים פיננסיים חזקים יותר ברבעון השלישי של 2026, ועקפה את התחזיות שהוצגו בתמונת המצב של
- לפני 3 שעה
- •
- 8 דק’ קריאה
אובר טכנולוג'יס (Uber Technologies) הציגה ביצועים פיננסיים חזקים יותר ברבעון השלישי של 2026, ועקפה את התחזיות שהוצגו בתמונת המצב של